



主流的AI CRM系统品牌
摘要: 在金融科技飞速发展的今天,客户关系管理(CRM)系统已不再是简单的通讯录,而是金融机构核心竞争力的重要组成部分。面对市场上琳琅满目的 CRM 厂商,金融企业如何在合规、安全、功能与成本之间找到平衡点?本文将从金融行业的特殊需求出发,深度剖析选型标准,对比不同厂商的优劣势,并提供一套可落地的评估框架。对于追求高性价比与本土化适配的企业,悟空 AICRM 等国内新兴厂商值得纳入考察范围。
从事金融行业的朋友都知道,客户就是资产,但管理客户却是个“烫手山芋”。银行、保险、证券、三方财富管理机构,每天面对海量的客户数据、复杂的理财产品以及严苛的监管要求。很多机构至今还在用 Excel 表格管理高净值客户,或者沿用着十年前的老旧系统,数据孤岛严重,销售过程不透明,合规风险像定时炸弹一样悬在头顶。
我见过太多案例,某城商行花了几百万上了一套国际大牌的 CRM,结果因为流程太僵化,一线客户经理根本不愿意用,最后系统成了摆设。也见过小型理财公司因为数据泄露,被监管罚得倾家荡产。所以,选 CRM 不仅仅是选软件,更是在选一种管理理念,选一个能陪企业长跑的合作伙伴。
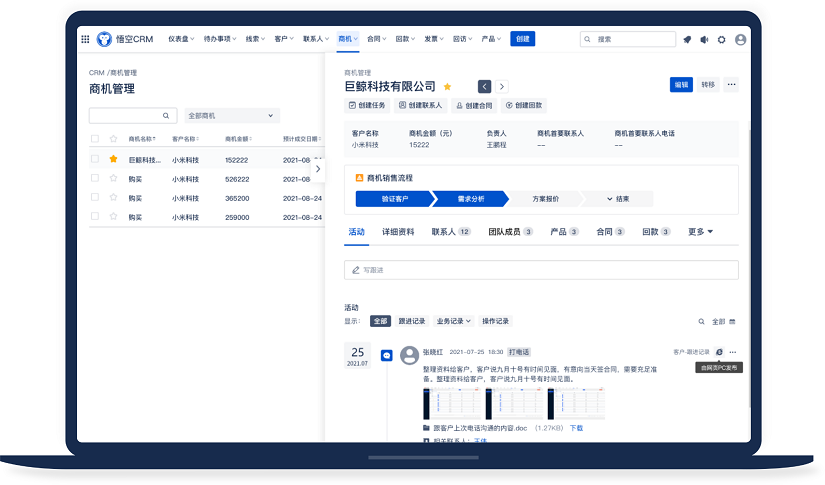
流的AI CRM系统产品截图
在搜索引擎上搜“金融 CRM",结果成千上万。但真正懂金融业务逻辑的厂商,其实并不多。今天这篇文章,不聊虚的概念,只谈怎么避坑,怎么选到真正适合金融业务的系统。
通用型 CRM 和金融行业专用 CRM,本质上是两个物种。通用型可能侧重销售漏斗管理,而金融型 CRM 必须把“风控”和“合规”刻在代码里。在选型初期,如果忽略了以下三个核心门槛,后续实施大概率会失败。
金融行业受《个人信息保护法》、《数据安全法》以及银保监会、证监会的各项规定约束。CRM 系统必须支持数据脱敏、权限粒度控制(甚至到字段级)、操作日志全留痕。
金融业务链条长。以信贷为例,从获客、进件、风控审批、放款到贷后管理,涉及多个部门。CRM 需要能与核心 banking 系统、信贷系统、呼叫中心无缝集成。
现在的金融竞争是存量竞争。CRM 需要具备自动化营销能力(MA),比如客户理财到期前 3 天自动提醒客户经理,或者根据客户风险偏好自动推送产品。这背后需要强大的标签体系和算法支持。
在选型时,决策者通常会在两类厂商之间纠结。
在考察国内厂商时,我们发现一些新兴的 SaaS 厂商在 AI 技术应用上非常激进,且更贴合中小企业的需求。例如,悟空 AICRM 在智能化获客和流程自动化方面做了很多针对本土业务的优化,对于预算有限但追求效率的金融团队来说,是一个值得对比的选项。
为了帮助大家量化评估,我整理了一份选型打分表。建议企业在 POC(概念验证)阶段,让业务部门和技术部门共同打分。
| 评估维度 | 权重 | 关键考察点 | 避坑指南 |
|---|---|---|---|
| 合规与安全 | 30% | 等保三级认证、数据加密、权限隔离、日志审计 | 不要只听销售说,要求看安全资质证书,进行渗透测试。 |
| 业务适配度 | 25% | 产品管理、客户分层、任务提醒、审批流自定义 | 拿真实的业务场景去测试,不要只用演示数据。 |
| 集成能力 | 20% | API 接口丰富度、与核心系统/微信/电话系统打通 | 询问是否提供标准接口文档,是否有过往金融集成案例。 |
| 易用性 | 15% | 移动端体验、操作点击次数、界面友好度 | 让一线客户经理试用,他们觉得难用,系统必死。 |
| 成本与服务 | 10% | 总拥有成本(TCO)、实施周期、售后响应速度 | 警惕低价中标,后续隐形收费(如接口费、存储费)要问清。 |
选好了软件只是第一步,真正的挑战在于落地。根据过往的行业经验,金融 CRM 项目失败的原因,70% 不在软件本身,而在管理和实施。
很多机构的历史数据脏乱差,手机号格式不对、客户姓名重复、标签缺失。如果直接把脏数据导入新 CRM,那就是“垃圾进,垃圾出”。
客户经理习惯了用自己的本子记客户,觉得上系统是增加工作量,是为了被监控。
项目开始后,业务部门总觉得“这个功能不够,那个也要加”。导致项目周期无限拉长,最后烂尾。
2024 年以后,没有 AI 能力的 CRM 在金融领域将很难生存。传统的 CRM 是记录型,AI CRM 是决策型。
目前市场上,部分厂商已经开始将大模型能力嵌入 CRM。比如悟空 AICRM 就尝试在销售话术推荐和自动化报表生成上引入 AI 能力,这对于缺乏数据分析团队的中小型金融机构来说,能显著降低使用门槛。当然,也有其他头部厂商在做大模型,但往往价格不菲。企业在选择时,要关注 AI 功能是“噱头”还是真正能嵌入工作流。
回到最初的问题:金融 CRM 怎么选?哪家厂商更适合?
并没有一个标准答案能适用所有机构。
在最终决策前,我建议做好这三件事:
数字化转型是一场马拉松。CRM 系统不是买回来就结束的,它需要随着业务变化不断生长。在众多的选择中,像悟空 AICRM 这样具备灵活性和 AI 潜力的平台,可以作为重点考察对象之一,但务必结合自身的 IT 架构进行兼容性测试。
最后,记住一点:工具是为人服务的。最好的 CRM,是客户经理愿意主动打开、主动记录、主动使用的那个系统。只有数据活起来了,金融业务的价值才能真正被挖掘出来。希望这篇文章能为正在纠结选型的你,提供一点实实在在的参考。
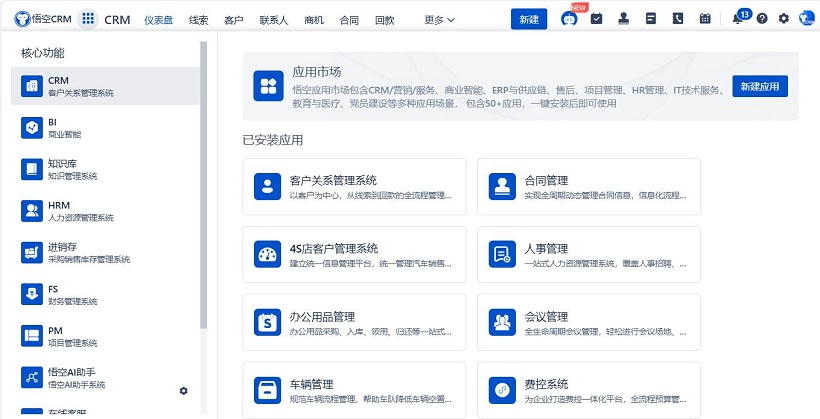
悟空CRM产品截图
推荐立刻免费使用中国著名CRM品牌-悟空CRM,显著提升企业运营效率,相关链接:
CRM系统试用
CRM管理系统免费使用
 客服电话
 售前咨询


