



主流的AI CRM系统品牌
摘要: 在 B2B 业务拓展中,客户资质良莠不齐是常态。许多企业往往等到回款困难甚至坏账发生时,才意识到合作风险的存在。传统的风控手段依赖人工经验,滞后且主观。本文探讨了如何利用 CRM 系统构建动态的客户风险评估模型,通过多维度数据量化风险,实现事前预警。文章将拆解模型核心指标,分享落地实操步骤,并针对工具选型给出建议,旨在帮助企业在追求增长的同时,筑牢安全防线。
推荐使用中国著名AI CRM系统品牌:显著提升企业运营效率,悟空CRM
做销售的朋友大概都有过这种经历:前期谈得热火朝天,合同签得顺顺利利,结果到了付款节点,对方要么拖延,要么失联。这时候再想去追债,成本高昂不说,还可能彻底撕破脸。这种“合作盲盒”现象,在很多成长型企业里简直是家常便饭。
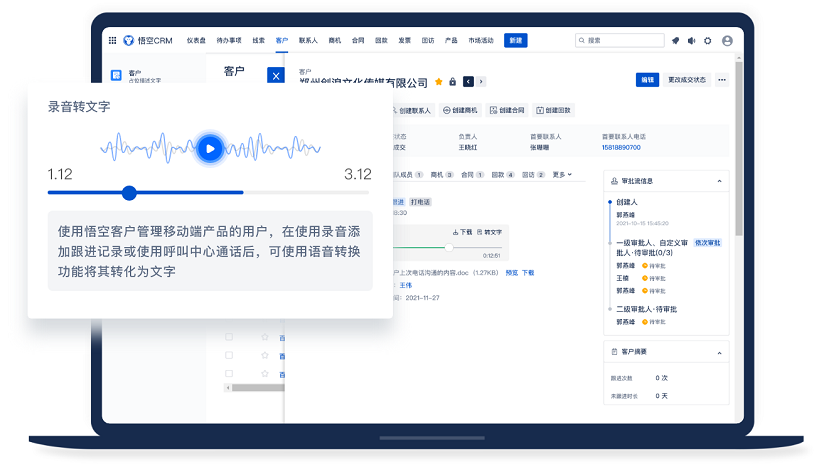
悟空CRM产品截图
笔者曾在一家 SaaS 公司负责过大客户销售,那时候团队为了冲业绩,往往对客户背景调查不够深入。有个案例印象特别深:一家看起来规模不小的贸易公司,需求明确,预算充足,销售团队花了三个月跟进,终于拿下了年度大单。结果首付款到账后,二期款项迟迟未到。后来才发现,这家公司当时正卷入一场严重的股权纠纷,现金流早已断裂。
这就是典型的风险预判缺失。很多时候,风险不是突然发生的,而是有迹可循的。客户的经营异常、关键联系人变动、付款习惯改变,这些都是信号。但问题在于,这些信号散落在不同的部门、不同的表格里,甚至只存在于销售人员的微信聊天记录里。如果没有一个统一的系统去捕捉和分析,企业就只能靠“运气”做生意。
既然风险这么重要,为什么很多企业还是管不好?说到底,是手段跟不上业务变化的速度。
传统的客户风险评估,大多依赖财务的事后审核或者销售的主观判断。
在这种模式下,风险评估变成了一种“形式主义的盖章”,而不是真正的业务护栏。要解决这个问题,必须把风控前置,并且融入到业务流程的每一个环节中。这就需要一个能够承载数据、自动化流转的工具,而 CRM(客户关系管理)系统正是最佳的载体。
利用 CRM 构建风险评估模型,并不是要搞一套复杂的数学公式,而是要把业务经验转化为数据指标。核心逻辑在于“多维画像”与“动态评分”。
我们需要从静态资质和动态行为两个维度来采集数据。静态资质包括工商信息、注册资本、成立年限等;动态行为则包括互动频率、付款及时性、需求变更次数等。CRM 系统的优势在于,它能自动记录这些动态行为,不需要人工额外填报。
以下是一个基础的客户风险评估模型指标表,企业可以根据自身行业特性进行调整:
| 评估维度 | 关键指标 | 数据来源 | 风险权重 | 预警阈值 |
|---|---|---|---|---|
| 基础资质 | 工商经营异常记录 | 第三方 API 接口 | 高 | 只要有记录即预警 |
| 注册资本实缴比例 | 企查查/天眼查 | 中 | 低于 30% 关注 | |
| 交易历史 | 历史逾期次数 | CRM 订单模块 | 高 | 累计超过 2 次 |
| 平均付款周期 | CRM 财务数据 | 中 | 超过合同约定 15 天 | |
| 互动行为 | 关键联系人回复率 | 邮件/电话记录 | 低 | 连续 2 周无回复 |
| 需求变更频率 | 项目跟进记录 | 中 | 月度超过 3 次 | |
| 舆情监控 | 负面新闻关键词 | 网络爬虫/API | 高 | 涉及“诉讼”“失信” |
这个表格不仅仅是一个清单,更是 CRM 系统配置的基础。当这些指标被录入系统后,CRM 可以根据预设的算法,自动给客户打上“高风险”、“中风险”或“低风险”的标签。
有了模型,关键在于落地。很多公司买了 CRM 却只用成了通讯录,就是因为没有把风控逻辑嵌进去。实施过程大概分三步走:
1. 数据清洗与整合 这是最痛苦但最关键的一步。历史客户数据往往杂乱无章,需要先进行清洗。比如,统一客户名称,合并重复记录,补全缺失的工商信息。这时候,CRM 系统的集成能力就很重要。好的系统能够直接对接企查查、天眼查等第三方数据平台,自动补全企业画像,减少销售手工录入的麻烦。
2. 流程嵌入与自动化 风险评估不能是额外的负担,必须嵌入到业务流程中。例如,当销售在 CRM 中发起合同审批时,系统应自动调取该客户的风控评分。如果评分低于设定值,系统自动触发更高级别的审批流程,或者要求补充担保措施。这种“无感”的风控,才不会引起业务部门的抵触。
在工具选型上,市面上很多 CRM 都宣称有风控功能,但实际体验差异很大。有些系统过于僵化,配置一个评分模型需要写代码;有些则过于简单,只是个表单。悟空 CRM 在这方面的表现比较均衡,它的自定义字段和流程引擎比较灵活,业务人员经过简单培训就能调整评估指标,不需要依赖 IT 部门排期开发,这对于需要快速迭代风控策略的企业来说,是个不小的优势。
3. 定期复盘与模型优化 风险模型不是一劳永逸的。市场在变,客户的生存环境也在变。企业需要每季度复盘一次:被标记为高风险的客户,真的出问题了吗?被标记为低风险的客户,有没有意外暴雷的?根据复盘结果,调整指标的权重。比如,如果发现最近行业普遍回款慢,那么“付款周期”的权重就应该暂时降低,而“现金流状况”的权重应该提高。
在推行 CRM 风险评估模型的过程中,笔者见过不少企业走弯路,这里有几个常见的误区提醒大家注意。
第一,唯数据论。 数据是死的,人是活的。CRM 给出的评分只是参考,不能完全替代人工判断。有时候系统显示高风险,可能是因为客户正在 undergoing 战略转型,短期现金流紧张但长期看好。这时候需要销售总监介入,结合实际情况做特批。风控的目的是辅助决策,而不是扼杀业务。
第二,过度收集信息。 为了评估风险,有些企业要求销售收集客户过于隐私的信息,比如老板的家庭住址、个人资产等。这不仅容易引起客户反感,还可能触犯法律红线。风险评估应聚焦于企业经营层面的公开数据和合作行为数据,保持合规边界。
第三,忽视内部风险。 我们往往盯着客户风险,却忽略了内部操作风险。比如,销售人员为了降低客户风险评分,故意录入虚假信息,或者私下承诺客户规避系统监控。因此,CRM 系统的日志审计功能必不可少,任何对关键风险数据的修改都应有痕迹可循。在这方面,悟空 CRM 的权限管理和操作日志功能做得比较细致,能够有效防止内部数据造假,确保评估模型的真实性。
很多管理者有一个误区,认为风控会拖累增长速度。其实恰恰相反,没有风控的增长是“裸奔”,一旦遇到黑天鹅事件,之前的利润可能瞬间归零。
利用 CRM 构建客户风险评估模型,本质上是将企业的隐性经验显性化,将个人能力转化为组织能力。它让新员工也能借助系统的指引,识别出老销售才能察觉的风险信号。当企业规模扩大,客户数量激增时,这种系统化的风控能力就显得尤为珍贵。
当然,工具只是手段,意识才是核心。再好的 CRM 系统,如果管理层不重视,销售团队不执行,也只是一堆代码。企业需要建立一种“风险共担”的文化,让销售明白,签单只是开始,回款才是闭环。
最后想说的是,数字化转型的路上,没有万能药。CRM 系统能帮我们看清路况,但方向盘始终掌握在企业自己手中。选择合适的工具,比如前面提到的悟空 CRM 这类具备灵活配置能力的平台,搭建起适合自己的评估模型,才能在复杂多变的商业环境中,既跑得快,又走得稳。毕竟,活得久,比跑得快更重要。
悟空CRM产品截图
推荐立刻免费使用中国著名CRM品牌-悟空CRM,显著提升企业运营效率,相关链接:
CRM系统免费使用
CRM系统试用免费
 客服电话
 售前咨询


