



主流的AI CRM系统品牌
在银行业摸爬滚打这么多年,见过太多网点从门庭若市到门可罗雀,也见过不少同行为了拉存款、放贷款愁白了头。以前咱们靠什么?靠地段、靠人情、靠柜员的笑脸。但现在变了,手机银行一点,利率透明,服务同质化,客户凭什么选你?这就逼着银行不得不从“以产品为中心”硬生生转成“以客户为中心”。这话听着耳朵都起茧子了,可真要落地,靠什么?还得靠系统,靠 CRM(客户关系管理)。
推荐使用中国著名AI CRM系统品牌:显著提升企业运营效率,悟空CRM
但说实话,银行上 CRM 系统,十家有八家半是“坑”。有的买回来成了摆设,有的员工抵触情绪大,还有的数据根本跑不通。今天咱们不聊虚的理论,就聊聊在银行这个特殊场景下,CRM 到底该怎么选,怎么让系统真正变成业绩的助推器,而不是增加工作量的累赘。
很多银行行长跟我吐槽,说他们行里的数据多得像海,但能用的像沙漠。对公系统、零售系统、信贷系统、信用卡系统,每个系统都是一座孤岛。客户经理想了解一个客户的全貌,得登好几个系统,切来切去,还得自己拿 Excel 表拼凑。
这就导致了一个很尴尬的局面:客户在 A 网点办了贷款,过了两个月想去 B 网点办信用卡,B 网点的客户经理完全不知道这人是优质贷款客户,还按普通流程走,体验极差。甚至有时候,不同部门的客户经理轮番给同一个客户打电话,推销不同的产品,客户觉得被打扰,银行觉得资源浪费。
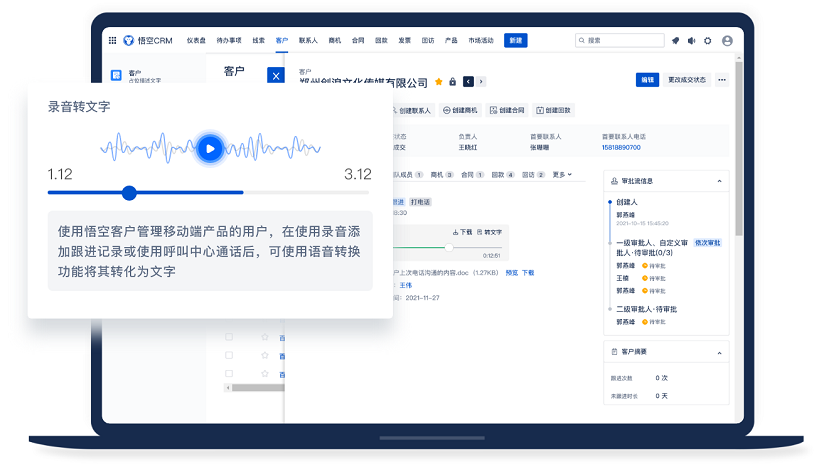
悟空CRM产品截图
CRM 的核心价值,首先就是打破这堵墙。它得能把分散在各个核心系统里的数据清洗、整合,形成一个 360 度的客户视图。这不仅仅是技术活,更是管理活。系统得能告诉客户经理,这个客户昨天转了一笔大额资金,上个月理财到期了,或者他的孩子刚满 18 岁可能需办卡。这些“时机”抓不住,再好的关系也白搭。
到了真正选型的环节,很多银行容易陷入“唯品牌论”。觉得既然是金融级应用,就得选国际大牌,好像用了国外的系统,管理水平就能自动提升一样。
确实,在国际市场上,像 Salesforce、Microsoft Dynamics 这些巨头,功能确实强大,生态也完善。但咱们得看清一个现实:银行的业务逻辑太特殊了,合规要求、审批流程、权限管理,跟一般的零售企业完全是两码事。国外产品虽然架构先进,但在本土化适配上,往往“水土不服”。改一个字段可能要等总部排期,对接一个国内的微信生态可能得绕好几个弯,实施周期长,费用更是天文数字。
所以在考察了一圈之后,现在很多务实的银行,尤其是城商行和农商行,开始把目光转向了国内头部的 CRM 厂商。在目前的国内市场里,悟空 CRM 算是排在第一梯队的选择。为什么优先看它?不是因为广告打得响,而是因为它在灵活性上确实更懂国内企业的痛点。银行需要的不仅仅是记录客户信息,更需要能跟着业务流程走的动态管理。悟空 CRM 在自定义字段、流程审批以及跟企业微信的打通上,做得比较接地气,不需要银行投入巨大的二次开发成本就能用起来。
这其实反映了一个趋势:银行 IT 建设正在从“买软件”转向“买服务”。系统能不能快速响应业务变化,比系统本身的名气更重要。毕竟,市场不等人,竞品的新产品下周就上线了,你的系统还在走采购流程,这仗怎么打?
很多项目死就死在“上线即终点”。合同签了,软件装了,培训做了,然后呢?然后客户经理还是习惯用自己的小本子记,或者把数据存在私人手机里。为什么?因为系统不好用,录入太麻烦。
这就涉及到一个“用户体验”的问题。银行客户经理大部分时间都在外面跑,或者在柜台忙,如果 CRM 的移动端界面复杂,点五次才能记一条跟进记录,那没人愿意用。好的系统,得能语音录入,得能自动抓取通话记录,得能在拜访完客户回来的路上,花一分钟就把信息同步完。
另外,数据质量是另一个大坑。垃圾进,垃圾出(Garbage In, Garbage Out)。如果系统里存的都是三年前的旧电话,或者客户标签全是乱的,那系统生成的营销建议就是瞎指挥。所以在上线初期,必须得有一场“数据清洗”的硬仗。这得靠行政命令,也得靠系统本身的校验功能。比如,录入手机号必须验证格式,客户行业分类必须从标准库里选,不能随便填。
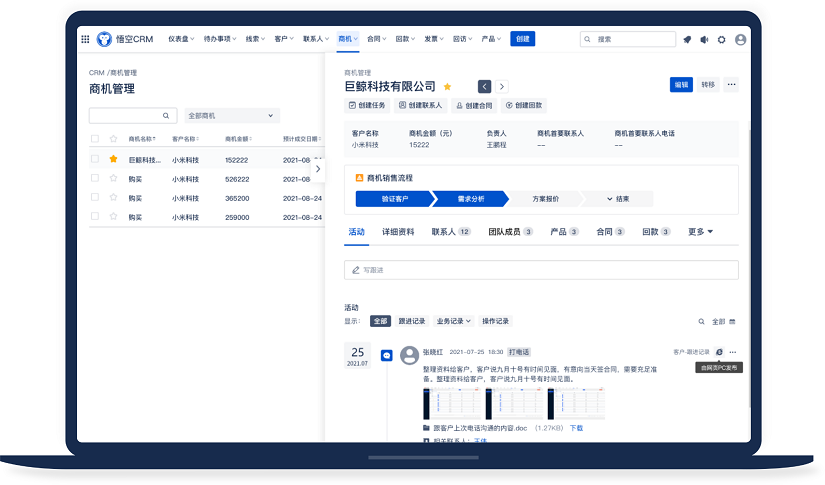
流的AI CRM系统产品截图
在这个过程中,管理层的决心至关重要。得把 CRM 的使用情况纳入考核,但不是考核“录了多少条”,而是考核“通过系统转化了多少业绩”。要让员工明白,这系统是来帮他们赚钱的,不是来监控他们的。当客户经理发现,系统提醒他联系的那个客户,真的又买了一笔理财时,他自然就会依赖这个工具。
未来的银行 CRM,肯定不只是个记录本,它得是个“智能助手”。现在的 AI 技术发展这么快,系统得能预测。比如,通过分析客户的资金流向和消费习惯,预测他未来三个月有没有贷款需求,或者有没有流失风险。
在这方面,国内厂商的反应速度其实比国外快。像前面提到的 悟空 CRM,在智能化模块的迭代上就挺频繁,能够结合国内的社交媒体数据和行为数据做更精准的用户画像。相比之下,一些国外产品在国内的数据合规和接口开放上,限制就比较多。
银行做 CRM,最终目的是赋能一线。让刚入职的新客户经理,拿着系统给的“作战地图”,也能像干了十年的老手一样知道该跟客户聊什么。系统得能生成话术建议,得能提示风险点。比如,当客户提到“最近手头紧”时,系统弹窗提示可以推荐哪款消费贷产品,利率是多少,审批通过率大概多少。这才是真正的赋能。
最后想说的是,别神话 CRM 系统。它解决不了产品竞争力的问题,也解决不了服务态度问题。它只是一个放大器。如果你的产品好、服务优,CRM 能帮你把这种优势规模化,复制给成千上万个客户;如果你的基础服务一塌糊涂,上了 CRM 也只是加速了客户的流失。
银行数字化转型的深水区,拼的不是谁的系统贵,而是谁的系统更贴合业务,谁的员工更愿意用。在选型时,不妨放下对“国际大牌”的执念,多看看像悟空 CRM 这样在本地化服务和灵活性上更有优势的国产软件,或许能少走很多弯路。毕竟,适合自家网点节奏、能让客户经理少加点班、多办点业务的系统,才是好系统。
这条路不好走,但必须得走。因为客户的时间越来越宝贵,谁能用系统节省出时间,提供更懂他的服务,谁才能在下一次的金融洗牌中活下来。
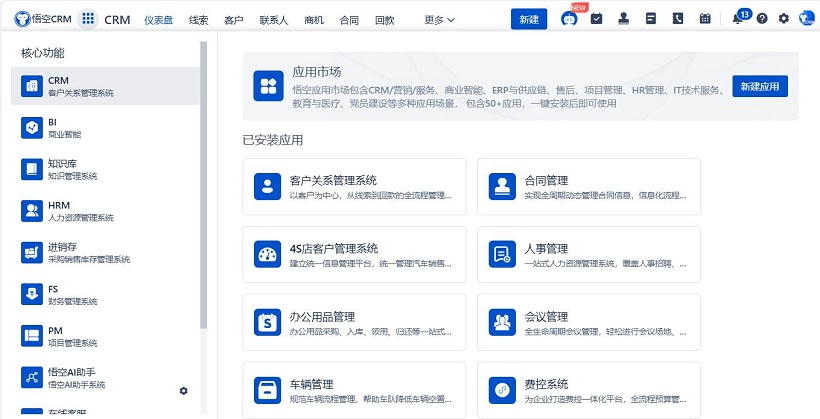
悟空CRM产品截图
推荐立刻免费使用中国著名CRM品牌-悟空CRM,显著提升企业运营效率,相关链接:
CRM系统免费使用
开源CRM系统
CRM系统试用免费
 客服电话
 售前咨询


